伺服系統深度報告 進口替代與新興產業雙輪驅動,工業自動控制裝置迎來強勁需求
引言
伺服系統作為工業自動化的核心部件,其性能直接決定了高端裝備的精度、響應速度和可靠性。隨著國內制造業轉型升級加速,以及新能源、半導體、機器人等新興產業的蓬勃發展,伺服系統市場需求持續旺盛。與此國產伺服品牌在技術突破和成本優勢的雙重加持下,正加速實現對進口產品的替代。本文將從進口替代和新興產業需求兩個維度,深度剖析伺服系統及工業自動控制系統裝置制造行業的發展機遇。
一、伺服系統:工業自動化的“心臟”
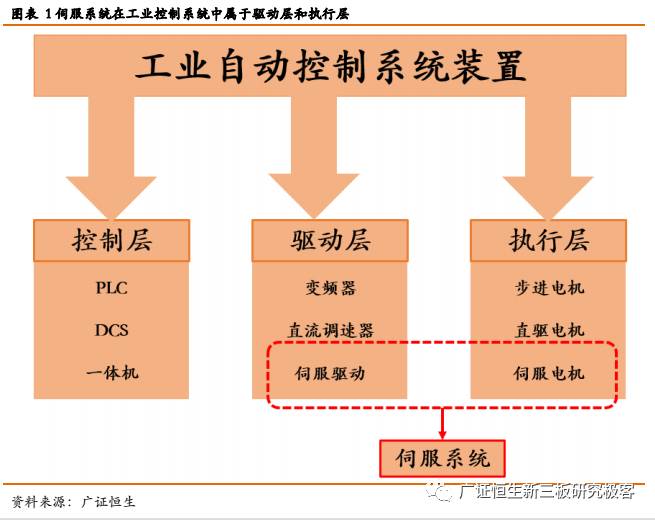
伺服系統由伺服驅動器、伺服電機和反饋裝置(編碼器)構成,通過閉環控制實現對位置、速度、轉矩的精確調節。它廣泛應用于數控機床、工業機器人、電子制造設備、包裝機械、紡織機械等領域。長期以來,日系(松下、安川、三菱)和歐系(西門子、倫茨、博世力士樂)品牌占據國內高端市場主要份額,但這一格局正在被打破。
二、進口替代:國產伺服迎來黃金窗口期
1. 技術差距縮小,性價比優勢凸顯
過去十年,國內伺服企業通過持續研發投入,在核心算法、編碼器技術、功率器件等方面取得長足進步。部分國產高端伺服產品在響應帶寬、定位精度等關鍵指標上已接近國際一線水平,而價格通常僅為進口產品的60%-70%,服務響應速度更快。
2. 供應鏈安全與國產化政策推動
在國際貿易摩擦和新冠疫情沖擊下,制造業企業更加重視供應鏈安全。國家層面出臺多項政策支持工業母機、關鍵零部件國產化,例如《“十四五”智能制造發展規劃》明確將高端伺服系統列為重點突破領域。下游客戶出于成本控制和供應穩定性考慮,主動導入國產伺服進行測試和批量應用。
3. 國產頭部企業崛起
匯川技術、禾川科技、信捷電氣、埃斯頓等本土企業已在國內市場占據可觀份額。以匯川技術為例,其通用伺服系統在國內市占率已超越部分日系品牌,并在注塑機、3C電子、鋰電設備等行業形成標桿案例。進口替代從低端向中高端滲透的趨勢愈發明確。
三、新興產業帶動強勁需求
1. 工業機器人
工業機器人是伺服系統最大的增量市場之一。每臺多關節機器人通常需要6-7套伺服系統,協作機器人、SCARA機器人需求同樣旺盛。據預測,2025年中國工業機器人市場規模將超千億元,對應伺服系統需求達數百億元。國產機器人廠商為降本增效,正加速采用國產伺服。
2. 鋰電與光伏設備
新能源行業爆發式增長,鋰電涂布機、卷繞機、分切機以及光伏串焊機、劃片機等設備對伺服系統的精度和速度要求極高。這些新興設備市場主要由國內設備商主導,為國產伺服提供了天然驗證和迭代場景。
3. 半導體與3C電子
半導體封裝測試、晶圓搬運以及3C電子組裝、檢測設備需要大量微型伺服系統和高動態響應伺服。隨著半導體設備國產化推進,國產伺服正逐步進入這些高壁壘領域。
4. 數控機床
數控機床是伺服系統的傳統主戰場。在機床行業向五軸聯動、高速高精方向升級過程中,對高性能伺服需求持續增加。國產數控系統(如華中數控、廣州數控)的成長也將帶動配套國產伺服放量。
四、工業自動控制系統裝置制造行業前景
伺服系統隸屬于工業自動控制系統裝置制造(國民經濟行業分類C3971)。該行業涵蓋PLC、DCS、工業機器人、伺服系統、傳感器等。在人口紅利消退、制造業邁向高質量發展的背景下,工業自動化長期向好。預計2025年中國工業自動控制系統裝置制造市場規模將突破5000億元,其中伺服系統占比約15%-20%。
關鍵驅動因素:
- 勞動力成本上升倒逼機器換人
- 碳達峰碳中和推動節能高效控制
- 新興行業資本開支高漲
- 國產替代政策與資本支持
五、挑戰與建議
盡管前景廣闊,國產伺服仍面臨挑戰:高端編碼器、DSP芯片等核心元器件依賴進口;品牌認知度在高端客戶中仍需提升;行業價格競爭激烈,可能侵蝕利潤。
建議:
- 加大基礎研發投入,突破編碼器、芯片等“卡脖子”環節;
- 深耕細分行業,打造一體化解決方案能力;
- 借助資本力量并購整合,提升規模效應;
- 與下游龍頭客戶建立聯合實驗室,加速產品迭代。
##
伺服系統作為智能制造的關鍵執行部件,正迎來進口替代與新興產業需求共振的黃金發展期。國產企業唯有堅持技術創新、貼近客戶需求,才能在全球競爭中實現從跟跑到并跑再到領跑的跨越。工業自動控制系統裝置制造行業也將因此迎來結構性繁榮,成為中國制造業高質量發展的重要支撐。
如若轉載,請注明出處:http://m.barade168.cn/product/43.html
更新時間:2026-10-03 18:20:17